一、產品定義與所屬牌照類別
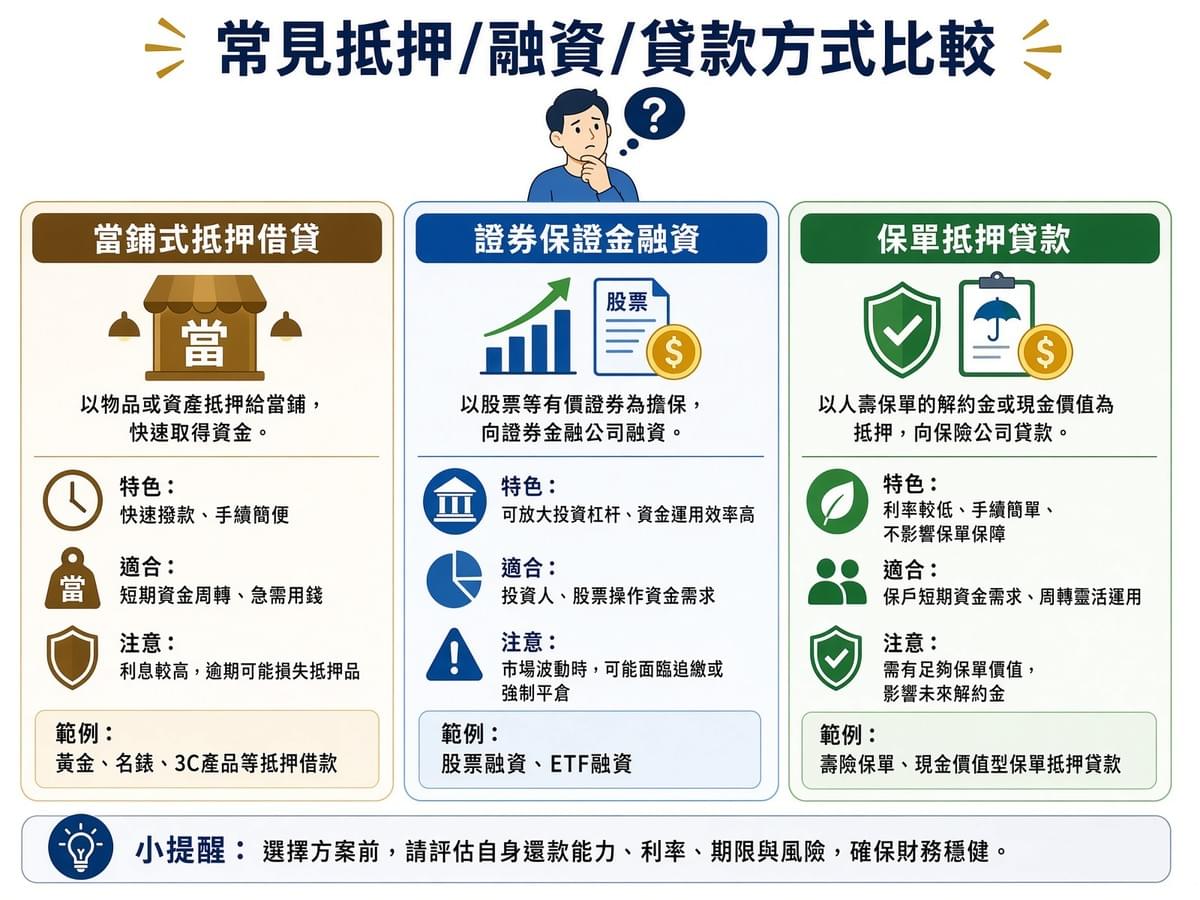
本文介紹三類不屬於一般物業按揭或私人貸款的持牌抵押借貸產品,它們分別受不同法例及監管機構規管:
- 當鋪式抵押借貸:受《當押商條例》規管,由香港警務處發牌,持當押商牌照經營。
- 證券保證金融資(孖展):受《證券及期貨條例》規管,由證券及期貨事務監察委員會(SFC)監管,通常需要第8類受規管活動牌照(或第1類牌照附帶相關權限)。
- 保單抵押貸款:主要依據保單合約條款及《保險業條例》,由保險業監管局(保監局)監管保險公司端;若透過銀行辦理保費融資,則同時受香港金融管理局相關信貸監管。
二、適用場景
當鋪式抵押借貸
適合短期急需現金的個人、中小企業主或收藏投資者。典型做法是以珠寶首飾、名錶、電子產品、黃金等有價值動產作抵押,即場取得周轉資金,並可在指定期限內贖回物品。最大特點是不查信貸紀錄(TU)、不需要入息證明,門檻全港最低,估價後即可放款。
證券保證金融資(孖展)
適合活躍股票投資者、高淨值客戶或專業投資者。以持有的證券組合作抵押,借入額外資金買入更多證券(槓桿交易),或用於IPO孖展認購(融資打新)。優點是可放大回報,但同時也放大虧損風險,適合有市場判斷力且能承受追繳保證金(margin call)的人。
保單抵押貸款
適合持有儲蓄型或分紅型保單的投保人,以及高淨值保費融資客戶。常見用途是保單持有人短期需要現金但不想退保(避免損失長期復利),或高淨值客戶透過保費融資以槓桿方式投保大額保單。特點是保單繼續生效並可繼續派發紅利,手續相對簡便。
三、申請條件與所需文件
當鋪式抵押借貸
年齡:年滿18歲
- 身份:香港居民或非居民均可
- 入息證明及信貸審查:不需要
- 抵押品:珠寶、名錶、黃金、電子產品、名牌手袋等有價值動產
- 所需文件:身份證(或護照)及當押物品
- 特別規定:當押商如懷疑物品為贓物,有責任通知警方。
- 證券保證金融資
戶口:須開立證券孖展(Margin)帳戶
- 身份:香港居民或非居民均可(視乎機構政策)
- 入息/資產證明:部分機構(尤其大額融資)會要求
- 抵押品:認可證券(通常為恆指成分股、藍籌股、高流動性ETF等)
- 所需文件:身份證明、地址證明、證券帳戶資料
- 必須簽署風險披露聲明書。
- 保單抵押貸款
適用保單:具現金價值的儲蓄型終身壽險、分紅險或年金保險
- 保單狀態:須已生效並積累一定現金價值(通常繳費滿2至3年以上)
- 身份:保單持有人
- 入息證明:向保險公司直接借貸通常不需要;向銀行做保費融資則需要
- 所需文件:身份證明、保單資料、還款銀行帳戶
- 保費融資額外要求:資產證明及還款能力評估(銀行須進行KYC及信貸審核)。
- 四、利率、收費結構與計算方式
當鋪式抵押借貸
法定利率上限為農曆月息3.5%(年化約42%),依據《當押商條例》。市場上部分當舖為吸客可能降至月息3%左右。利息按農曆月以單利計算,不得收取複利息。除本金、利息及當票複本費外,不得收取任何其他費用。超收利息屬刑事罪行,最高可處罰款港幣25,000元及監禁1年;借款人在此情況下可無需支付利息即贖回物品。
證券保證金融資
年利率約2.9%至8.0%,視乎機構、客戶級別及融資標的而定。例如滙豐「滙豐交易薈」會員年利率可低至約2.9%,富途證券標準年利率約6.8%,盈透證券(IBKR)浮動利率約5.0%至5.75%。利息按已動用額度逐日計算,每月結算一次,日內還款不收利息。其他費用與一般證券交易相同(佣金、印花稅、結算費等)。IPO融資通常另收每筆港幣50至100元手續費加融資利息。
保單抵押貸款
保險公司內部保單貸款年化利率約5%至8%,按日計息(部分按日計複利)。銀行保費融資利率通常掛鉤最優惠利率(P)或HIBOR加減點子,目前約2.5%至3.8%。保險公司保單貸款通常無手續費;銀行保費融資可能涉及借款手續費,以及首3年提前還款罰息(約貸款額2%)。未付利息會自動滾入本金計算複利,長期不還會導致貸款本息迅速膨脹。
五、貸款額度、期限與還款方式
當鋪式抵押借貸
法定每筆上限為港幣100,000元(當押商對單件物品損失的法律責任上限)。實際放款成數通常為估價的50%至70%。贖回期限為4個農曆月(約118日),到期前可繳息「續當」延長。還款方式為一次性清還本利和贖回物品,或到期前只繳利息續當。逾期4個月未贖回,物品歸當舖所有,當舖有權出售,但不得向借款人追討差額。
證券保證金融資
貸款額度通常為抵押證券市值的40%至70%(藍籌股可達70%)。單一證券作押價值不得超過帳戶總作押價值的40%(總借款達港幣3,000萬以上時有更嚴格限制)。無固定期限,可長期持有,但須持續繳付利息及維持保證金比率。隨時還款(賣出證券或存入現金),無提前還款罰費。當保證金比率超過100%時須補倉;達120%或以上時,機構可強制斬倉。
保單抵押貸款
保險公司保單貸款額度通常為保證現金價值(不含終期紅利)的80%至90%。銀行保費融資額度通常為保單保證現金價值的80%至85%。保險公司保單貸款通常無固定期限,可隨借隨還;銀行保費融資最長約5年(可續貸)。還款方式靈活,可只還息不還本或隨借隨還。當貸款本息總額超過保單現金價值時,保單可能被強制終止。
六、審批流程與放款時效
當鋪式抵押借貸
攜物品到當舖,職員現場估價 → 雙方議定借款金額及利率 → 出具當票 → 即場放款。整個過程通常只需15至30分鐘,是全港最快捷的借貸渠道之一,無需信貸審查或入息證明。贖回時攜當票及身份證到當舖清還本利和即可。
證券保證金融資
開立孖展帳戶(可於分行、網上或手機App辦理)並提供身份及地址證明 → 存入保證金或證券 → 系統計算可用融資額度 → 進行交易時融資部分即時生效。開戶通常需1至3個工作天,交易執行為即時。部分銀行(如滙豐)宣稱約10分鐘即可啟動孖展交易。
保單抵押貸款
向保險公司或銀行提交申請,提供保單資料及身份證明 → 審核確認保單現金價值及可貸額度 → 簽署貸款協議 → 資金過戶。保險公司保單貸款通常3至5個工作天放款。銀行保費融資審批較嚴謹,需時約1至2週,涉及資產審查及信貸評估。
七、優缺點分析與風險提示
當鋪式抵押借貸
優點:門檻極低、無信貸審查、即場放款、不追索差額(有限責任)、不影響個人信貸紀錄。
缺點:年化利率偏高(約42%)、每筆上限僅港幣10萬元、抵押品估價通常偏保守、逾期不贖回即失去抵押品。
主要風險:物品在當舖保管期間可能受損或遺失(法律責任上限為港幣10萬元)、部分當舖可能壓低估價、反覆續當只繳息不還本會令實際成本很高、贖回期屆滿後物品自動歸當舖所有。
證券保證金融資
優點:利率相對低(尤其大銀行)、無固定還款期限、靈活度高可隨時還款、可放大投資回報。
缺點:槓桿放大虧損風險極高、可能被強制斬倉、需持續關注保證金比率、抵押證券集中度有限制。
主要風險:虧損可遠超本金導致倒欠款項、市場急跌時須短時間內補倉否則被強制斬倉、過度集中單一證券風險加倍、浮動利率在加息環境下成本上升。持牌機構須按《證券保證金融資活動指引》建立保證金管理及風險預警體系。
保單抵押貸款
優點:保單繼續生效不影響分紅、無需信貸審查、隨借隨還靈活度高;銀行端保費融資利率較低(約2.5%至3.8%)。
缺點:保險公司端利率偏高(6%至8%)、可貸金額受限於保證現金價值(不含終期紅利)、利息資本化可導致貸款迅速膨脹、銀行端審批嚴格需資產證明。
主要風險:按日計複利長期不還會令本息超過現金價值導致保單被強制終止;宣傳的「現金價值」常包含不能貸款的終期紅利,實際可貸金額可能遠低於預期;非保證紅利視乎保險公司投資表現;保費融資利率掛鉤HIBOR,加息週期有息差倒掛風險,提前退保損失可達本金30%至50%。保監局已提示相關風險,2026年上半年保費融資佔新造業務比例升至36%,監管關注過度借貸問題。
與銀行同類產品的主要差異
當鋪式借貸審批最快但利率最高、無追索權;孖展利率較低但有強制斬倉風險;保單貸款相對靈活但受現金價值限制。銀行物業按揭利率較低但審批較慢且需物業抵押;私人貸款無抵押但利率範圍較寬(年化約2%至15%),且受《放債人條例》年化48%絕對上限規管。
免責聲明
本文章僅供產品知識介紹用途,不構成任何借貸或投資決策建議。所有利率、額度及條款資訊僅供參考,具體以各持牌機構官方最新公布為準。借貸前請仔細評估自身還款能力,並考慮諮詢專業顧問。