一、產品定義與所屬牌照類別
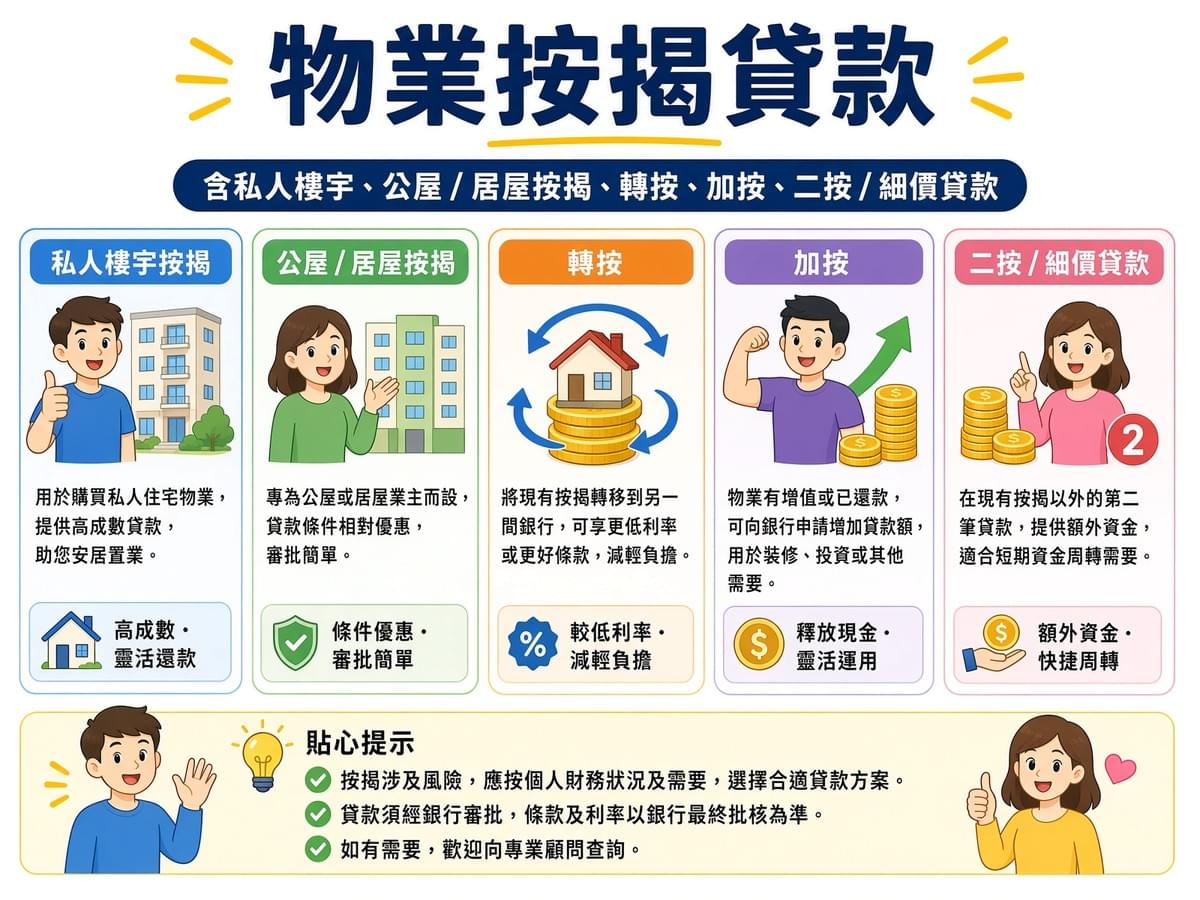
物業按揭貸款(Mortgage Loan)是指借款人以其名下物業(住宅或非住宅)作為抵押品,向持牌機構借入資金,並按約定分期或一次過償還本金及利息的貸款產品。常見類型包括:
- 一按(首次按揭):購入物業時以該物業作抵押的首筆貸款
- 轉按(Refinancing):將現有按揭從一家機構轉至另一家,通常為爭取更優惠利率或套現
- 加按(Top-up / Further Advance):在現有按揭基礎上追加借款,需有足夠物業淨值
- 二按(Second Mortgage):在已有一按的物業上再作第二順位抵押借款,通常由財務公司而非銀行提供
二、適用人群與一般使用場景
置業人士(首置/換樓)一般會在購入私人樓宇、居屋(已補地價或未補地價)、公屋(已補地價)時需要按揭融資。
現有業主(套現周轉)則會透過加按或轉按套現物業淨值,用於裝修、子女教育、醫療開支或投資。
銀行按揭不獲批者,例如收入不穩定(自由職業者、兼職)、信貸記錄有瑕疵、或物業屬於銀行偏好的「細價樓」類別,會轉而向持牌財務公司申請。
投資者(非自住物業)購入投資物業需按揭融資時,銀行可能因非自住而收緊成數。
短期資金需求者則會以物業抵押獲取短期周轉資金(過橋貸款),待出售物業或銀行批出正式按揭後清還。
常見情況舉例:
- 居屋二按:居屋業主在未補地價情況下,部分持牌放債人接受以未補地價居屋作抵押
- 細價樓按揭:納米樓、劏房等細價物業,銀行往往不願承造按揭或成數極低,持牌財務公司可作為替代渠道
- 轉按套現:業主原有按揭利率偏高,透過轉按至另一機構爭取較低利率或提取額外現金
三、申請條件與所需文件
基本申請條件:
- 年滿 18 歲,通常上限為 65–70 歲(視乎機構)
- 香港永久性居民或持有效居留身份
- 為抵押物業的業主(或共同業主之一)
- 具備還款能力(部分財務公司要求入息證明,部分標榜「免入息證明」)
所需文件(一般要求):
- 身份證明:香港身份證、護照或旅行證件
- 住址證明:近三個月水電費單、銀行信件等
- 物業文件:樓契(業權證明)、土地註冊處查冊紀錄、差餉單
- 入息證明:最近 3–6 個月糧單、銀行月結單、稅單(部分機構可豁免)
- 現有按揭文件:轉按/加按時需提供現有按揭還款計劃表及最近三個月還款紀錄
- 買賣合約:新購物業時需提供臨時/正式買賣合約
特別情況:
- 居屋物業:需提供補地價證明(如已補)或房委會確認書
- 聯名物業:部分財務公司接受聯名物業抵押而無需通知另一位業主
- 公司名義持有物業:需提供公司註冊文件、董事局決議等
四、利率/月息、收費結構與計算方式
利率水平:
銀行一按(P 按)參考範圍為 P − 2.5%(即約 2.875% p.a.),P 為最優惠利率,目前約 5.375%。
銀行一按(H 按)參考範圍為 H + 1.3%–1.5%(封頂 P − 1.75% 至 P − 2.25%),H 為銀行同業拆息。
財務公司一按以機構官方最新公布為準,一般高於銀行,以月平息計算居多。
財務公司二按以機構官方最新公布為準,風險較高,利率通常顯著高於一按。
法定利率上限為 36% p.a.,自 2022 年 12 月 30 日起生效。
收費結構:
- 手續費/行政費:財務公司一般沒有
- 律師費:物業抵押涉及註冊,借款人通常需承擔雙方律師費用
- 估值費:物業估值由獨立測量師行進行,費用視乎物業價值,一般數千港元
- 提前還款費用:根據《放債人條例》,借款人有權隨時提前還款,放債人不得就提前還款收取額外利息;但銀行可能設有罰息期,回贈退返或手續費
- 佣金回贈(銀行端):銀行按揭常見提供現金回贈(目前約 0.5%–1.55%,視乎貸款額),財務公司通常沒有提供
- 逾期利息:財務公司通常收取較高逾期利率,需在合約中清楚列明
月平息計算方式:
財務公司常以「月平息」(flat rate)方式計算每月還款額:
每月還款額 = 貸款本金 × (1 + 月息 × 還款月數) ÷ 還款月數
月平息與實際年利率(APR)差異顯著。例如月息 0.5% 的月平息,實際年利率(以 IRR 計)約為 10.9%,而非表面上的 6%(0.5% × 12)。
借款人應要求機構提供實際年利率作比較。
五、貸款額度、期限與還款方式
貸款額度:
最高按揭成數(一按):銀行一般為 70%;配合按揭保險可達 80%–90%。持牌財務公司以機構官方最新公布為準;一般不超過物業估值 70%–85%。
二按額度:部分銀行提供二按,成數較低。持牌財務公司則視乎物業淨值(估值減去一按餘額),成數及利率以機構最新公布為準。
加按額度:銀行視乎物業增值幅度及借款人財務狀況;持牌財務公司同樣以機構最新公布為準。
貸款期限:
- 銀行一按:一般 25–30 年
- 財務公司一按:以機構官方最新公布為準;部分可長達 30 年
- 二按:通常 10–20 年
還款方式:
- 等額本息(攤銷式):每月供款額固定(浮息下隨利率調整),前期利息佔比高
- 只供息不供本(Interest-only):部分財務公司提供,期限內只需支付利息,到期一次清還本金;常見於短期周轉
- 氣球式還款(Balloon Payment):前期小額供款,尾期一次清還大額本金
- 提前還款權利:根據《放債人條例》,借款人可書面通知放債人後隨時提前還款,放債人不得收取額外利息
六、審批流程與放款時效
一般審批流程:① 提交申請及文件 → ② 物業估值(委託測量師行)→ ③ 信貸審查及入息評估 → ④ 出具有條件批核(Conditional Approval)→ ⑤ 律師樓辦理抵押文件 → ⑥ 簽署按揭合約
審批至放款時間:
銀行一般需 2–4 週,需通過金管局規定的壓力測試,文件要求較嚴格。
持牌財務公司以機構官方最新公布為準,部分標榜「特快批核」,可於數天內完成;審批條件較銀行靈活。
緊急個案以機構官方最新公布為準,部分財務公司可處理過橋貸款等緊急需求。
審批關鍵考量:
- 物業估值:直接影響可貸款額度
- 借款人還款能力:銀行嚴格執行供款與入息比率(DSR)上限及壓力測試;財務公司審批標準各異
- 物業類型:納米樓、工廈、村屋等特殊物業估值及成數可能受限
- 信貸記錄:銀行查閱環聯信貸(TU)報告;部分財務公司標榜「免信貸審查」,但可能反映在較高利率上
七、優缺點分析與銀行差異對比
財務公司物業按揭 vs 銀行物業按揭:
利率水平:銀行較低(P 按約 P−2.5%;H 按約 H+1.3%),持牌財務公司一般較高(以機構最新公布為準)。
按揭成數:銀行最高 70%(配合按保可達 80%–90%),持牌財務公司無按保,以機構最新公布為準(一般 ≤80%)。
還款年期:銀行最長 25–30 年,持牌財務公司以機構最新公布為準(部分可達 30 年)。
審批速度:銀行 2–4 週,持牌財務公司通常較快,以機構最新公布為準。
入息要求:銀行嚴格,須通過壓力測試;持牌財務公司較靈活,部分免入息證明。
信貸記錄要求:銀行必須查閱 TU 報告;持牌財務公司部分免信貸審查。
物業類型接受度:銀行偏好主流住宅,細價樓、工廈受限;持牌財務公司接受範圍較廣(納米樓、居屋未補地價等)。
現金回贈:銀行常見(約 0.5%–1.5%),持牌財務公司較少提供。
提前還款:銀行可能設有罰息期,回贈退回或手續費;持牌財務公司受法例保障,借款人有權提前還款,不得收取額外利息。
監管機構:銀行受金管局監管;持牌財務公司受公司註冊處(行政)及牌照法庭監管。
透明度:銀行高,受金管局披露規範;持牌財務公司需仔細閱讀合約。
客戶保障:銀行受金管局投訴機制覆蓋;持牌財務公司受《放債人條例》保障,投訴可向公司註冊處或消委會提出。
財務公司物業按揭的優勢:
- 審批靈活:適合收入不穩定、信貸記錄有瑕疵或物業屬銀行偏冷門類型的借款人
- 速度較快:緊急資金需求時可更快獲得批核
- 物業類型廣泛:對細價樓、居屋、工廈等接受度較高
- 免按保限制:雖無按保,但省去按保費用及相關限制
財務公司物業按揭的劣勢:
- 利率較高:長期還款下總利息支出顯著多於銀行
- 成數受限:無按保支援,高成數需求難以滿足
- 市場透明度低:各機構條款差異大,比較成本高
- 中介風險:部分透過按揭中介推介,可能涉及額外佣金或隱藏收費
八、風險與注意事項
對借款人的風險提示:
- 利率風險:財務公司利率顯著高於銀行,長期還款總成本差距可達數十萬港元。借款人應計算實際年利率(APR),而非只看月平息表面數字
- 物業被沒收風險:一旦違約,貸款人有權透過法律程序收回抵押物業(foreclosure),借款人將失去住所
- 二按的優先權問題:二按持有人在清償順序上排在一按之後,一旦物業被強制出售,二按借款人回收資金的可能性較低
- 「免入息證明」陷阱:部分標榜免入息證明的產品,利率通常更高,且借款人可能因還款能力不足而陷入違約
- 中介收費:透過按揭中介申請,可能被收取貸款金額 1%–3% 的中介費,需在簽約前確認清楚
- 隱藏收費:細閱合約中關於手續費、逾期利息、法律費用等的條款
法定借款人保障:
- 利率上限 36% p.a.,推定為敲詐性交易
- 放債人須於訂立協議後 7 天內提供書面條款摘要並由借款人簽署,否則協議不可強制執行
- 借款人有權提前還款,放債人不得收取額外利息
- 政府正就加強規管持牌放債人進行公眾諮詢,包括要求放債人定期向信貸資料庫提交借款人信貸資料
違約後果:
- 逾期利息按合約條款計算(不得超過法定上限)
- 貸款人可透過法律程序收回抵押物業
- 違約紀錄將影響借款人信貸評級(尤其銀行端會向環聯信貸報告)
- 政府正研究要求所有持牌放債人定期提交借款人信貸資料至信貸資料庫(Credit Data Service),未來財務公司借貸紀錄亦可能納入信貸報告
免責聲明:本文章僅供產品知識參考,不構成任何借貸或投資建議。具體利率、額度及條款以各持牌機構官方最新公布為準。如有借貸需求,建議直接向持牌機構查詢並細閱合約條款。