·
香港汽車貸款產品知識:定義、申請、利率與風險全解
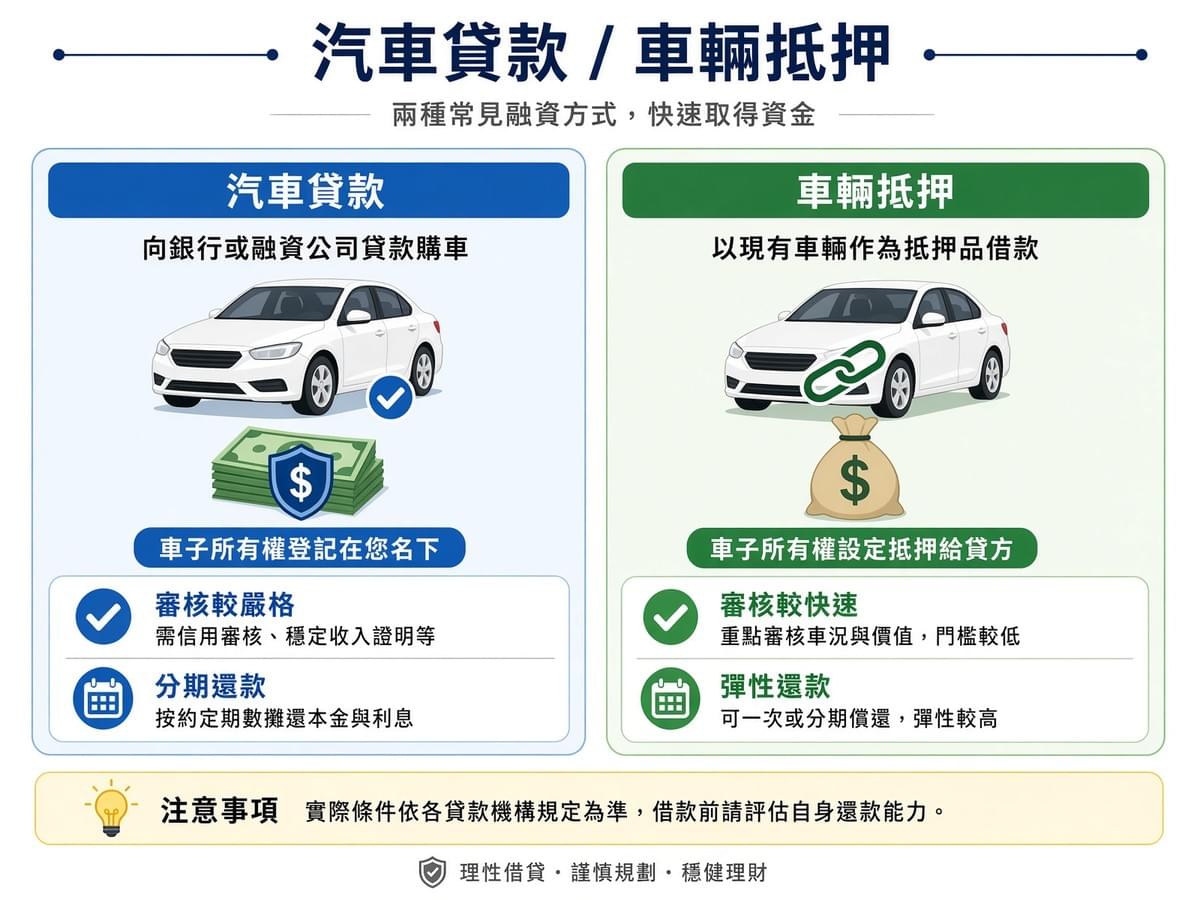
汽車貸款(Auto Loan / Car Loan)是以購買私家車為用途的專項分期貸款。借款人以所購車輛作為抵押(或採無抵押形式)向貸款機構取得資金,再按月分期償還本息。在香港市場,汽車貸款主要分為兩大類:
- 抵押式汽車貸款(上會/Hire Purchase):貸款期間車輛登記文件(牌簿)抵押予貸款機構,直至貸款清償後方可取回。常見於銀行與汽車經銷商合作的融資安排。
- 無抵押汽車貸款:以私人分期貸款形式批出,毋須提交車輛登記文件。資金用途限定為購車,但貸款機構對車輛不設抵押權。
適用場景與對象
適用人群包括:
- 計劃購買新車或二手車的香港居民(年滿18歲)
- 自僱人士或自由職業者(部分機構對收入證明要求較彈性)
- 不希望一次性動用大量現金、希望保留流動資金的買家
- 購入電動車並希望享用相關低息優惠的消費者
- 不符合銀行汽車貸款審批條件、轉向持牌放債人申請的借款人
常見使用場景:
- 購買全新私家車:透過經銷商安排或自行申請,貸款金額直接支付車價,借款人按月供款。
- 購買二手車:私人買賣或車行購入,部分持牌放債人提供專設的二手車融資,成數通常較新車低。
- 電動車專項融資:多間銀行推出電動車專屬低息貸款(例如交通銀行(香港)電動車貸款實際年利率低至1.68%、滙豐電動車分期貸款低至2.25%),配合政策推動綠色出行。
- 換車/升級:現有車主出售舊車後購入新車,以新車貸款融資差額或全額車價。
- 商業用途車輛融資:部分持牌放債人亦提供小型商用車輛貸款(本日內容以私家車為主題)。
申請條件與所需文件
基本申請條件:
- 年齡:年滿18歲
- 身份:香港居民(持有有效香港身份證)
- 收入:具穩定收入來源(受僱或自僱)
- 信貸記錄:無嚴重不良信貸記錄(機構會查閱環聯信貸報告)
- 車輛:部分機構要求車齡不超過一定年限(以機構官方最新公布為準)
所需文件:
抵押式汽車貸款(上會)通常需要:
- 香港身份證副本
- 最近3個月收入證明(糧單、銀行月結單或稅單)
- 住址證明(如水電費單,部分機構要求)
- 車輛登記文件(牌簿)
- 購車發票或買賣合約
- 汽車全保保險單(一般強制要求)
無抵押汽車貸款通常需要:
- 香港身份證副本
- 收入證明(部分機構可豁免,例如中國建設銀行(亞洲)「好現金」標明免牌簿及入息證明)
- 新車購買證明文件
- 住址證明(視乎機構要求)
利率、收費結構與計算方式
利率概覽(實際年利率APR範圍,以市場常見水平為參考,實際以機構最新公布為準):
- 銀行抵押式汽車貸款:約2%–6%(受金管局監管,利率較低)
- 銀行電動車專屬貸款:低至1.68%–2.25%(綠色金融優惠利率)
- 銀行無抵押汽車貸款:約3%–8%(視乎信貸評分)
- 持牌放債人汽車貸款:約6%–36%(差異極大)
- 法定上限:48%(《放債人條例》第24條)
收費結構:
- 手續費:部分機構豁免(如建行亞洲「好現金」標明豁免),部分收取貸款額的0.5%–2%。
- 汽車保險:抵押式貸款一般強制要求全保;無抵押貸款通常只需第三者保險。
- 提前還款費用:持牌放債人條款差異極大——部分免手續費,部分收取剩餘本金的1%–3%(以機構官方最新公布為準)。
- 逾期罰息:一般為正常利率的1.5–2倍,以合約條款為準。
- 文件處理費:部分機構收取HK$500–HK$2,000不等。
計算方式:
汽車貸款普遍採用「平息法」(Flat Rate)或「實際年利率」(APR):
- 平息法:每月利息 = 貸款本金 × 月平息 × 還款月數,總利息在貸款期初已確定。表面上月息較低,但實際年利率因本金逐月減少而高於名義利率。
- APR(實際年利率):按國際標準計算,反映真實借貸成本。根據市場數據,汽車貸款APR範圍約為1.6%至37%。
貸款額度、期限與還款方式
貸款額度(以機構官方最新公布為準):
- 抵押式汽車貸款:一般為車價的70%–80%,部分機構可達90%。
- 無抵押汽車貸款:最高約HK$400,000(如建行亞洲「好現金」),受借款人收入及信貸評分限制。
- 銀行電動車貸款:最高HK$2,000,000或車價(以較低者為準),例如交通銀行(香港)。
還款期限:
- 一般期限:12個月至60個月(5年)
- 電動車貸款:部分銀行提供長達60個月
- 持牌放債人:常見為12–48個月(因機構而異)
還款方式:
- 定額月供(最常見):每月償還固定金額(含本金及利息),方便預算。
- 遞減式還款:每月本金固定,利息隨本金減少而遞減,總利息較低但前期供款較大。
- 氣球式還款(Balloon Payment):月供較低,期末一次性償還較大尾數。部分財務公司提供此類安排,但需注意期末大額還款壓力。
冷靜期:
部分銀行提供七天冷靜期(如交通銀行(香港)),借款人可在提取貸款後七天內無條件取消貸款而毋須支付利息或費用。持牌放債人是否提供冷靜期視乎個別合約條款。
提前還款權利:
根據《放債人條例》,借款人有權在向放債人發出書面通知後隨時提前償還貸款,屆時應支付未償還的本金以及截至還款日的利息。合約中約定的提前還款手續費是否可收取,須視乎個別合約條款及《放債人條例》的相關規定。
審批流程與放款時效
一般審批流程:
- 提交申請:透過線上平台、電話或親臨門市提交申請表及所需文件。
- 文件審核:機構核實身份、收入、信貸記錄及車輛資料。
- 信貸評估:查閱環聯(TransUnion)信貸報告,評估還款能力。根據2025年3月更新的牌照條件指引,持牌放債人必須進行還款能力評估。
- 貸款批核:發出批核通知,列明貸款金額、利率、期限及條款。
- 簽署合約:借款人簽署貸款協議(抵押式貸款另需辦理車輛抵押登記)。
- 放款:款項直接存入借款人賬戶或直接支付予汽車經銷商。
放款時效參考:
- 銀行(抵押式):審批一般3–7個工作天,批核後放款1–3個工作天。
- 銀行(無抵押):審批1–3個工作天,批核後即日–1個工作天放款。
- 持牌放債人:審批較快,部分即日批核;放款批核後即日–1個工作天。
- 線上平台:最快數小時,以機構官方最新公布為準。
優缺點分析:持牌放債人 vs 銀行
主要對比:
- 監管機構:持牌放債人由公司註冊處監管(《放債人條例》);銀行由金管局監管(《銀行業條例》)。
- 利率水平:持牌放債人較高,APR可達36%或更高;銀行較低,一般APR 2%–8%。
- 審批速度:持牌放債人較快(部分即日批核);銀行較慢(一般3–7個工作天)。
- 申請門檻:持牌放債人較寬鬆,部分毋須入息證明;銀行較嚴格,需穩定收入證明。
- 貸款成數:持牌放債人因機構而異;銀行一般車價的70%–80%。
- 抵押要求:持牌放債人部分產品毋須牌簿抵押;銀行抵押式一般需牌簿。
- 提前還款:持牌放債人條款差異極大;部分銀行有提前還款罰息期。
- 冷靜期:持牌放債人視乎合約;部分銀行提供七天冷靜期。
- 適合人士:持牌放債人適合自僱人士、收入證明不足者、急需資金者;銀行適合穩定受僱、信貸記錄良好者。
- 電動車優惠:持牌放債人較少專屬優惠;多間銀行推出低息電動車貸款。
持牌放債人汽車貸款的優點:
- 審批靈活快捷:對收入證明及信貸記錄要求較寬鬆,適合傳統銀行渠道難以批核的申請人。
- 部分產品毋須牌簿:如建行亞洲「好現金」等無抵押汽車貸款,使用更靈活。
- 放款速度快:部分持牌放債人提供即日批核及放款,適合急需購車的買家。
- 產品多元化:部分財務公司提供二手車融資、車齡較長的車輛貸款等銀行較少涵蓋的產品。
持牌放債人汽車貸款的缺點:
- 利率較高:資金成本較銀行高,反映在較高的貸款利率上。
- 收費透明度不一:手續費、提前還款費用等條款差異大,需仔細閱讀合約。
風險與注意事項
借款人主要風險:
- 高利率風險:持牌放債人利率上限為年息48%,即使遠低於此上限,30%+的APR仍會導致沉重的利息負擔。簽署合約前必須確認實際年利率(APR),而非只看月平息。
- 違約後果:抵押式貸款中,借款人違約可導致車輛被收回(Repossession)。無抵押貸款雖不涉及收回車輛,但違約會嚴重損害信貸評分,影響日後借貸能力。
- 提前還款陷阱:部分合約設有大額提前還款罰金或要求支付剩餘全部利息,提前還款前須確認合約條款。
- 隱藏費用:文件費、保險附加費、帳戶管理費等未必在宣傳材料中列明,應要求機構提供完整的收費清單。
常見陷阱:
- 「低月供」假象:延長還款期雖可降低月供,但總利息支出大幅增加。例如一筆HK$200,000貸款,以APR 8%計算,還款期從36個月延長至60個月,總利息支出增加約HK$22,000。
- 混淆名義利率與實際年利率:月平息0.3%看似低廉,但對應的APR約為7%–8%,遠高於表面數字。
- 強制捆綁保險或附加服務:部分機構要求在指定保險公司購買全保,保費可能高於市場價格。
- 「零利率」營銷:部分經銷商宣傳「零利率」,實際可能將利息成本隐含在車價加價中。
免責聲明:
本文章僅供產品知識參考,不構成任何借貸建議。具體利率、額度及條款以各機構官方最新公布為準。借貸涉及風險,借款前應評估自身還款能力,並細閱合約條款。