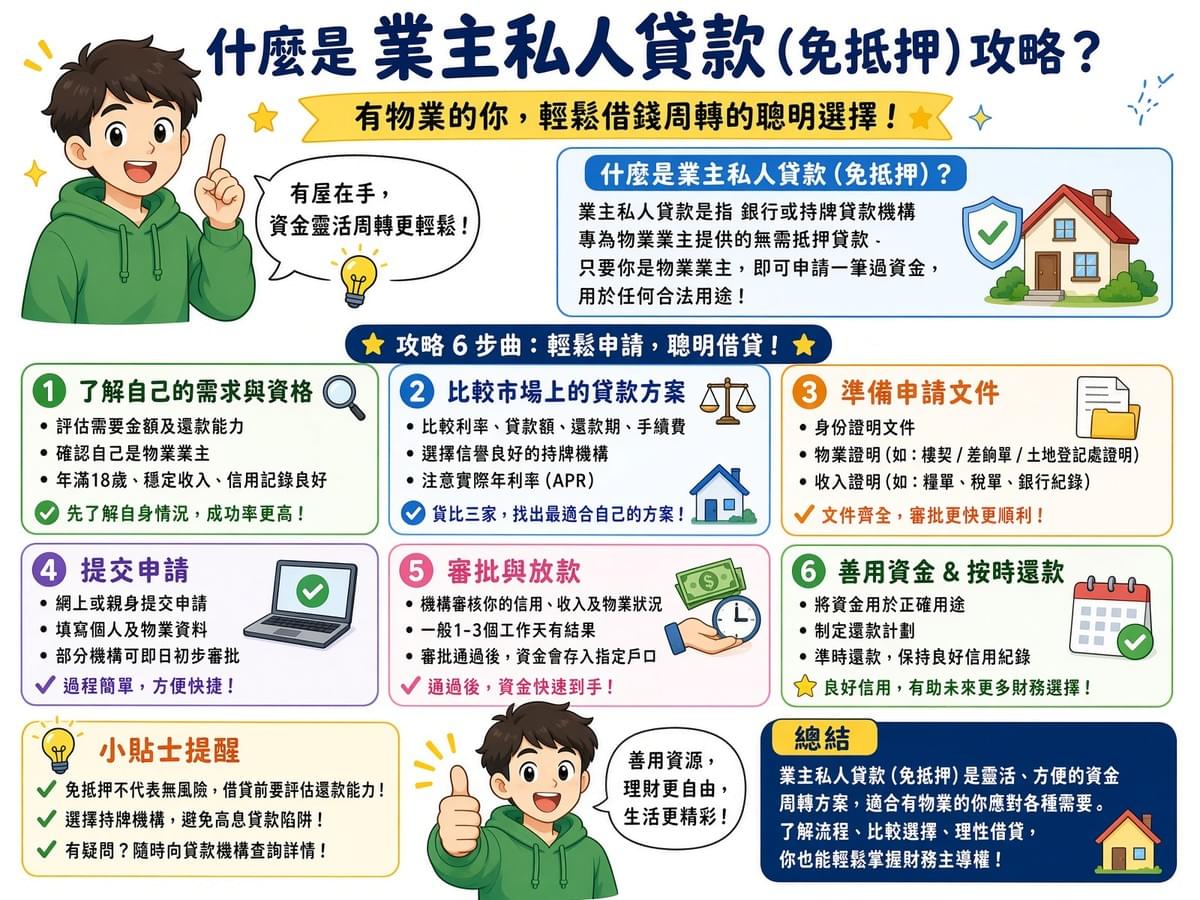
一、什麼是業主私人貸款(免抵押)?
業主貸款(Property Owner Loan)是香港持牌財務公司(即持有《放債人條例》第163章下放債人牌照的機構)面向物業業主提供的一種以物業作為抵押或信用基礎的融資產品。與銀行傳統按揭貸款不同,業主貸款的定位並非幫助買家購房,而是讓已經擁有物業的業主,以物業價值為依托,快速獲取額外流動資金,用於債務整合、業務周轉、緊急開支或其他投資用途。
業主貸款主要分為以下形式:
- 業主私人貸款(免抵押):以業主身份為信用基礎,無須在土地註冊處登記抵押,貸款額通常為月薪的12–24倍。
二、財務公司業主貸款 vs 銀行按揭:核心差異
許多業主會問:既然已經有物業,為什麼不直接向銀行申請加按或二按,而要選擇利率較高的財務公司?以下對比可以幫助理解兩者的定位差異:
監管框架
銀行按揭/加按受《銀行業條例》(第155章)監管,由金管局負責。持牌財務公司業主私人貸款(免抵押)則受《放債人條例》(第163章)監管,由公司註冊處及警方負責。
審批速度
銀行一般需要3–5星期,需經估值、信貸審查等完整流程。持牌財務公司最快可在24小時內完成批核及放款。
所需文件
銀行要求完整入息證明、稅單、銀行流水、住址證明等。部分財務公司產品僅需身份證及物業證明,甚至免糧單亦可申請。
貸款額度
銀行按揭成數上限受金管局規定,住宅物業統一最高70%(2024年10月修訂)。持牌財務公司業主私人貸款(免抵押)通常為月薪的12–24倍。
利率水平
銀行H按封頂約3.25%(2026年11月水平)。持牌財務公司實際年利率通常為8%–36%,視乎風險評估而定。
靈活性
銀行條款標準化,彈性較低。財務公司還款方式較靈活,可選分期或循環貸款,部分更提供免查冊、免登記服務。
適合客群
銀行較適合信貸記錄良好、入息穩定的業主。財務公司則較適合急需資金、入息證明不全,或已被銀行拒批的業主。
三、持牌財務公司業主私人貸款(免抵押)的主要產品特點
業主私人貸款(免抵押型)是一種無須在土地註冊處登記物業抵押的貸款產品,僅以借款人的業主身份作為信用參考。
- 貸款金額:通常為月薪的12–24倍,最高可達港幣100–300萬元
- 還款期:最長60個月
- 利率:實際年利率視乎信貸評級,通常較抵押型產品高
- 優勢:物業不受限制,日後轉按不受影響;土地註冊處不會有任何登記記錄
四、哪些人適合申請財務公司業主貸款?
- 急需周轉的業主:銀行審批需時數週,財務公司可在24小時內放款,適合面對緊急資金需求。
- 銀行拒批的借款人:收入來源不固定(如自僱人士、自由職業者)、信貸記錄有瑕疵,或物業類型特殊(如村屋、唐樓),銀行可能拒批,但財務公司審批更靈活。
- 短期資金需求者:部分業主只需要短期過渡資金(如數月至一年),財務公司的短期產品更切合需求。
- 物業類型特殊的業主:村屋、工廈、商舖等非標準住宅物業,銀行估價保守甚至拒批,而持牌財務公司對各類物業接受度更高。
- 不希望物業被登記抵押的業主:免抵押型業主私人貸款不會在土地註冊處留下記錄。
五、風險與注意事項
利率成本遠高於銀行
財務公司的實際年利率通常在8%–36%之間,遠高於銀行H按的約3.25%。以一筆100萬港元、12個月的貸款為例:
- 銀行一按加按(3.25%):全年利息約32,500港元
- 財務公司一按(月息1%,年化12%):全年利息約120,000港元
借款人在選擇前應清楚計算全期利息支出。
法定利率上限保障
根據2022年12月30日起生效的《放債人條例》修訂:
- 絕對上限:實際年利率不得超過48%,超出部分法律上無效,且屬刑事犯罪
- 敲詐性利率門檻:年利率超過36%的貸款,法庭可推定為敲詐性交易,放債人須自行舉證合理性
2026年最新監管動態
自2026年8月1日起,政府進一步加強持牌放債人監管:
- 禁止要求貸款諮詢人:放債人不得再要求借款人提供諮詢人,避免市民因成為諮詢人而受到騷擾
- 低收入人士還款上限:月入6,000港元或以下者,無抵押個人貸款的還款佔入息比率上限為35%;月入6,001–12,000港元者上限為40%
- 信資通通報(2027年6月起實施):所有從事無抵押個人貸款的放債人須定期向「信資通」提供借款人信貸資料
選擇持牌機構的重要性
截至2026年9月,香港共有約2,000家持牌放債人。借款人在選擇時應注意:
- 確認機構持有有效的放債人牌照
- 警惕中介公司收取高額「手續費」或「顧問費」——金管局已要求銀行停止接受中介公司轉介個人消費金融產品
- 核實貸款的實際年利率
六、實用建議
- 先向銀行查詢:如果信貸記錄良好、入息穩定,優先考慮銀行加按或轉按,利率成本遠低於財務公司。
- 比較多家機構:不同財務公司的利率、成數、還款期差異很大,建議至少比較3–5家。
- 細閱貸款協議:特別留意實際年利率、罰息期、提前還款罰款、隱藏收費等條款。
- 量力而為:「借定唔借?還得到先好借!」確保每月還款額在可承受範圍內。
免責聲明
本文僅供參考,不構成任何財務建議。貸款條款以各機構最新公布為準。借款前請仔細評估自身還款能力,並向持牌機構查詢詳情。